Trong doanh nghiệp cơ khí, mỗi đơn hàng có thể khác nhau về bản vẽ, vật liệu, số lượng, yêu cầu gia công và thời gian giao hàng. Một đơn hàng có thể trải qua nhiều công đoạn từ cắt phôi, tiện, phay, hàn đến lắp ráp và hoàn thiện.
Vì vậy, việc kiểm soát tiến độ không đơn giản là xác định ngày bắt đầu và ngày hoàn thành. Nhà quản lý cần biết đơn hàng đang ở công đoạn nào, nguồn lực nào đang được sử dụng, vật tư đã đáp ứng đủ chưa và chi phí thực tế có chênh lệch so với dự kiến hay không.
Nếu chỉ theo dõi bằng bảng tính hoặc báo cáo tổng hợp cuối kỳ, doanh nghiệp có thể phát hiện vấn đề khi đơn hàng đã chậm tiến độ hoặc chi phí đã phát sinh vượt mức kiểm soát.
1. Vì sao doanh nghiệp cơ khí khó kiểm soát tiến độ sản xuất?
1.1. Một đơn hàng trải qua nhiều công đoạn
Khác với quy trình sản xuất đơn giản, đơn hàng cơ khí thường phải trải qua nhiều bước gia công khác nhau.
Ví dụ, một đơn hàng sản xuất trục truyền động có thể bao gồm:
- Chuẩn bị vật liệu.
- Cắt phôi theo kích thước.
- Tiện thô và tiện tinh.
- Phay hoặc khoan.
- Xử lý bề mặt.
- Kiểm tra chất lượng.
- Hoàn thiện và bàn giao.
Nếu công đoạn tiện chưa hoàn thành, công đoạn tiếp theo có thể chưa thể bắt đầu. Chỉ cần một bước bị chậm, tiến độ của toàn bộ đơn hàng có thể bị ảnh hưởng.
Do đó, doanh nghiệp cần theo dõi tiến độ theo từng công đoạn thay vì chỉ theo dõi tổng thời gian sản xuất.
1.2. Năng lực máy móc và nhân sự chưa được phân bổ hợp lý
Một máy CNC có thể được sử dụng cho nhiều đơn hàng khác nhau. Nếu doanh nghiệp không nắm rõ lịch sử dụng và năng lực của từng máy, việc phân bổ công việc có thể gây quá tải tại một số công đoạn.
Trong khi đó, những công đoạn khác có thể phải chờ bán thành phẩm hoặc chờ nhân sự xử lý.
Vấn đề không chỉ nằm ở việc thiếu máy móc mà còn ở cách doanh nghiệp tổ chức và phân bổ nguồn lực.
1.3. Thiếu dữ liệu cập nhật từ xưởng sản xuất
Nếu tiến độ được cập nhật thủ công, bộ phận quản lý thường phải hỏi trực tiếp nhân viên hoặc tổng hợp báo cáo từ nhiều nguồn.
Dữ liệu có thể bị chậm so với thực tế, khiến nhà quản lý khó xác định:
- Đơn hàng nào đang bị trễ.
- Công đoạn nào đang tồn đọng.
- Sản lượng đã hoàn thành.
- Thời gian thực tế so với kế hoạch.
- Nguyên nhân làm thay đổi tiến độ.
Một hệ thống quản lý sản xuất cần giúp kết nối dữ liệu từ kế hoạch đến quá trình thực hiện tại xưởng.
2. Vì sao doanh nghiệp cơ khí khó tính chính xác giá thành đơn hàng?
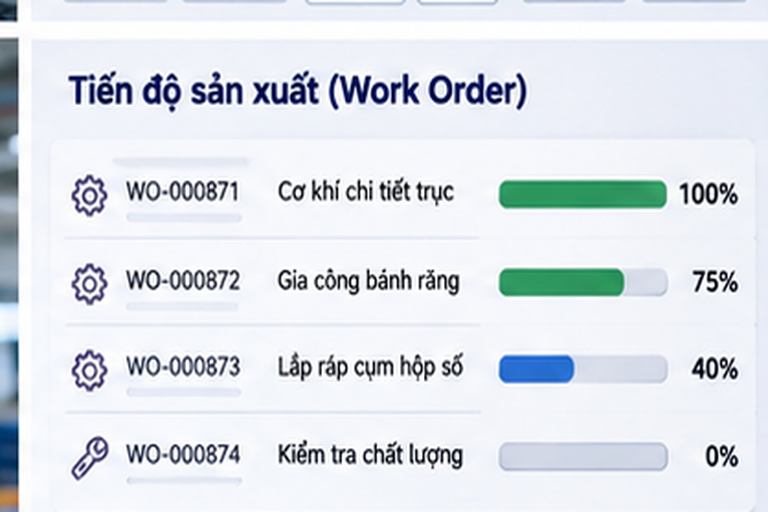
Giá thành sản xuất cơ khí thường không chỉ bao gồm giá mua nguyên vật liệu. Doanh nghiệp còn phải xem xét chi phí gia công, nhân công, vận hành máy móc và các chi phí sản xuất liên quan.
2.1. Định mức vật tư không phản ánh lượng tiêu hao thực tế
Trong quá trình gia công, lượng vật tư sử dụng có thể khác với định mức ban đầu. Nguyên nhân có thể đến từ:
- Hao hụt khi cắt phôi.
- Phế liệu phát sinh trong gia công.
- Chi tiết bị lỗi phải sản xuất lại.
- Thay đổi yêu cầu kỹ thuật.
- Vật tư thực tế sử dụng khác với kế hoạch.
Nếu doanh nghiệp chỉ tính giá thành theo định mức, kết quả có thể không phản ánh đúng chi phí thực tế.
2.2. Chi phí công đoạn chưa được ghi nhận đầy đủ
Mỗi công đoạn có thể sử dụng máy móc, nhân công và thời gian khác nhau.
Ví dụ, cùng một sản phẩm nhưng thời gian gia công trên máy tiện CNC có thể khác đáng kể giữa các đơn hàng do yêu cầu kỹ thuật, kích thước hoặc mức độ phức tạp.
Nếu doanh nghiệp chỉ phân bổ chi phí theo một tỷ lệ chung, việc đánh giá hiệu quả từng đơn hàng có thể thiếu chính xác.
2.3. Khó đối chiếu chi phí dự kiến và chi phí thực tế
Trước khi sản xuất, doanh nghiệp thường cần ước tính chi phí để báo giá và xác định lợi nhuận kỳ vọng.
Sau khi hoàn thành, doanh nghiệp cần đối chiếu với dữ liệu thực tế để biết:
Chi phí nguyên vật liệu có vượt dự kiến không.
Thời gian gia công có kéo dài không.
Công đoạn nào phát sinh chi phí cao.
Đơn hàng có đạt mức lợi nhuận kỳ vọng không.
Nếu hai nhóm dữ liệu này được quản lý tách biệt, doanh nghiệp sẽ khó xác định nguyên nhân chênh lệch.
3. Doanh nghiệp cơ khí cần xây dựng quy trình kiểm soát như thế nào?
3.1. Lập kế hoạch theo từng đơn hàng
Mỗi đơn hàng cần được xác định rõ:
- Sản phẩm và số lượng cần sản xuất.
- Ngày bắt đầu và thời hạn hoàn thành.
- BOM và nhu cầu nguyên vật liệu.
- Các công đoạn cần thực hiện.
- Máy móc và nguồn lực liên quan.
- Yêu cầu kiểm tra và bàn giao.
Việc lập kế hoạch theo đơn hàng giúp doanh nghiệp theo dõi trách nhiệm và tình trạng xử lý rõ ràng hơn.
3.2. Theo dõi tiến độ theo từng công đoạn
Thay vì chỉ ghi nhận trạng thái chung như đang sản xuất hoặc đã hoàn thành, doanh nghiệp cần theo dõi từng công đoạn.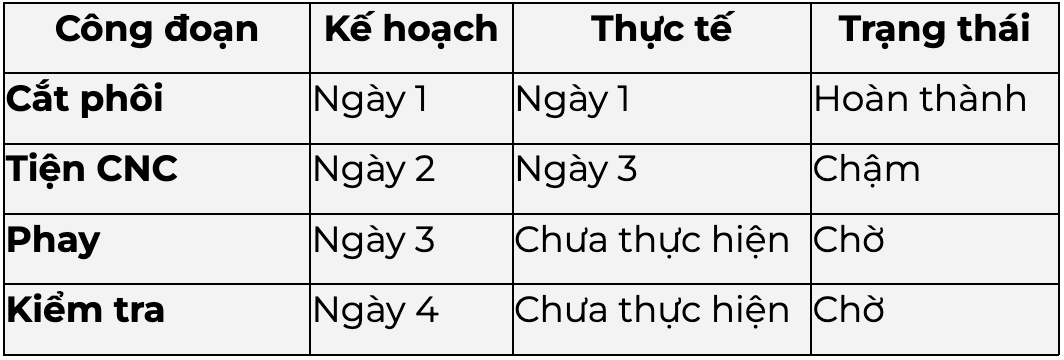
Bảng theo dõi giúp nhận diện công đoạn đang gây ảnh hưởng đến tiến độ và hỗ trợ điều chỉnh kế hoạch.
3.3. Ghi nhận vật tư và thời gian thực tế
Doanh nghiệp cần xác định cách ghi nhận lượng nguyên vật liệu sử dụng, thời gian thực hiện và sản lượng hoàn thành tại từng công đoạn.
Các dữ liệu này là cơ sở để đánh giá hiệu suất và xác định chênh lệch giữa kế hoạch với thực tế.
Đối với những công đoạn có tỷ lệ hao hụt cao, doanh nghiệp nên theo dõi riêng để xác định nguyên nhân và cải thiện định mức.
3.4. Phân tích giá thành theo từng đơn hàng
Để đánh giá hiệu quả sản xuất, doanh nghiệp cần phân biệt:
- Chi phí nguyên vật liệu.
- Chi phí thực hiện công đoạn.
- Chi phí nhân công.
- Các chi phí sản xuất khác theo phương pháp kế toán quản trị của doanh nghiệp.
Không nên chỉ dựa vào giá vật tư để đánh giá lợi nhuận của một đơn hàng cơ khí.
4. Odoo hỗ trợ kiểm soát tiến độ và giá thành sản xuất như thế nào?
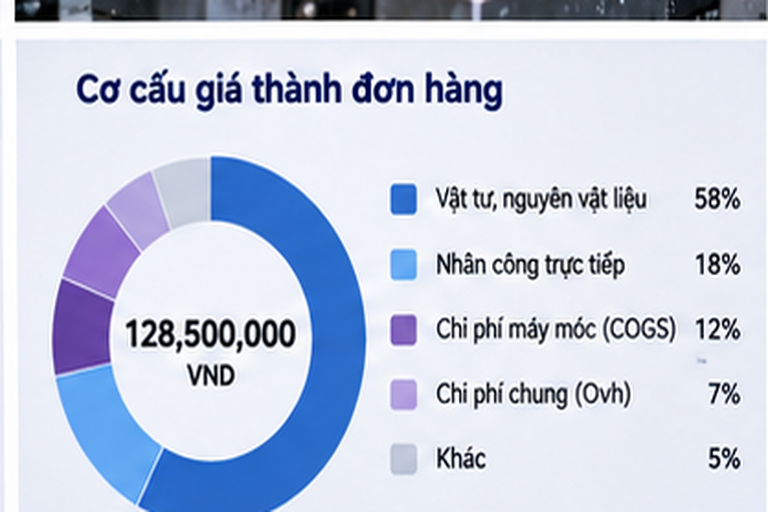
Odoo Manufacturing hỗ trợ doanh nghiệp quản lý lệnh sản xuất, công đoạn, trung tâm làm việc và dữ liệu chi phí.
4.1. Quản lý lệnh sản xuất
Mỗi lệnh sản xuất (Manufacturing Order – MO) thể hiện thông tin về sản phẩm cần sản xuất, số lượng và định mức BOM tương ứng.
Khi xác nhận lệnh sản xuất, dữ liệu thành phần và công đoạn có thể được lấy từ BOM đã thiết lập.
Nhờ đó, doanh nghiệp có cơ sở theo dõi nhu cầu vật tư và công việc cần thực hiện cho từng lệnh.
4.2. Theo dõi công đoạn bằng Work Orders
Work Orders cho phép doanh nghiệp theo dõi các công việc trong quy trình sản xuất. Khi kết hợp với Work Centers, doanh nghiệp có thể quản lý:
- Công đoạn thực hiện.
- Nơi thực hiện công việc.
- Thời gian dự kiến.
- Thời gian được ghi nhận.
- Năng lực và chi phí vận hành của trung tâm làm việc.
Nếu thiết lập phụ thuộc giữa các công đoạn, hệ thống có thể kiểm soát thứ tự thực hiện theo cấu hình.
4.3. Theo dõi chi phí lệnh sản xuất
Odoo Manufacturing phân biệt chi phí lệnh sản xuất dự kiến và chi phí thực tế.
- Chi phí dự kiến được tính dựa trên cấu hình BOM, bao gồm chi phí và số lượng thành phần, các công đoạn và chi phí trung tâm làm việc.
- Chi phí thực tế có thể thay đổi khi lượng vật tư sử dụng, thời gian thực hiện hoặc chi phí nhân công khác với giả định ban đầu.
- Nhờ đó, doanh nghiệp có thể đối chiếu mức chênh lệch giữa dự kiến và thực tế trên từng lệnh sản xuất.
- Tuy nhiên, độ chính xác phụ thuộc vào chất lượng BOM, cách thiết lập chi phí và mức độ ghi nhận dữ liệu tại xưởng.
4.4. Tổng hợp dữ liệu để đánh giá hiệu quả
Khi dữ liệu lệnh sản xuất và công đoạn được cập nhật đầy đủ, doanh nghiệp có thể sử dụng báo cáo để đánh giá:
- Tiến độ thực hiện.
- Thời gian xử lý công đoạn.
- Chi phí lệnh sản xuất.
- Mức độ chênh lệch so với dự kiến.
- Hiệu quả sản xuất theo sản phẩm hoặc nhóm đơn hàng.
- Đây là cơ sở để nhà quản lý xác định những điểm cần cải thiện trong kế hoạch và tổ chức sản xuất.
5. Những yếu tố cần chuẩn bị trước khi triển khai quản lý sản xuất trên ERP
Để hệ thống phản ánh đúng tình hình sản xuất, doanh nghiệp cần chuẩn bị:
- Thứ nhất, chuẩn hóa dữ liệu sản phẩm và BOM. Danh mục vật tư, định mức và cấu trúc sản phẩm cần được thống nhất.
- Thứ hai, xác định quy trình sản xuất thực tế. Cần làm rõ các công đoạn, thứ tự thực hiện và nơi làm việc tương ứng.
- Thứ ba, xây dựng phương pháp ghi nhận dữ liệu. Nhân viên cần biết khi nào cập nhật thời gian, vật tư tiêu hao và sản lượng hoàn thành.
- Thứ tư, thống nhất phương pháp tính chi phí. Doanh nghiệp cần xác định cách tính chi phí nguyên vật liệu, chi phí công đoạn và các khoản chi phí liên quan.
Nếu không chuẩn hóa những yếu tố này, hệ thống có thể lưu trữ nhiều dữ liệu nhưng vẫn chưa cung cấp được thông tin đủ tin cậy cho quyết định quản trị.
6. NOS ERP Consulting – Tư vấn quản trị sản xuất cơ khí trên Odoo
Đối với doanh nghiệp cơ khí, kiểm soát tiến độ và giá thành cần được xây dựng trên dữ liệu xuyên suốt từ đơn hàng, BOM, vật tư đến lệnh sản xuất và công đoạn.
NOS ERP Consulting tư vấn triển khai Odoo dựa trên quy trình vận hành và nhu cầu quản trị thực tế của doanh nghiệp.
Thông qua khảo sát quy trình, NOS hỗ trợ xác định các điểm cần chuẩn hóa, thiết kế luồng dữ liệu và lựa chọn phạm vi triển khai phù hợp với nguồn lực của doanh nghiệp.
Liên hệ NOS ERP Consulting để đánh giá quy trình quản lý tiến độ và kiểm soát chi phí sản xuất của doanh nghiệp.
Đánh giá quy trình quản lý tiến độ và kiểm soát chi phí sản xuất của doanh nghiệp.
Liên Hệ NOS Ngay Để Được Tư Vấn Giải Pháp Tối Ưu Và Linh Hoạt Cho Doanh Nghiệp Nhé!